
IRPEF, agevolazioni sugli stipendi, welfare aziendale e incentivi all’occupazione — articoli 6–10 e 42–45
Che cosa prevede
- IRPEF: lo scaglione al 33% si estende fino a 55.000 euro.
Per il 2027 il testo porta da 50.000 a 55.000 euro il limite superiore dello scaglione tassato al 33%.
| Quota di reddito imponibile annuo | Aliquota prevista |
| Fino a 28.000 euro | 23% |
| Oltre 28.000 e fino a 55.000 euro | 33% |
| Oltre 55.000 euro | 43% |
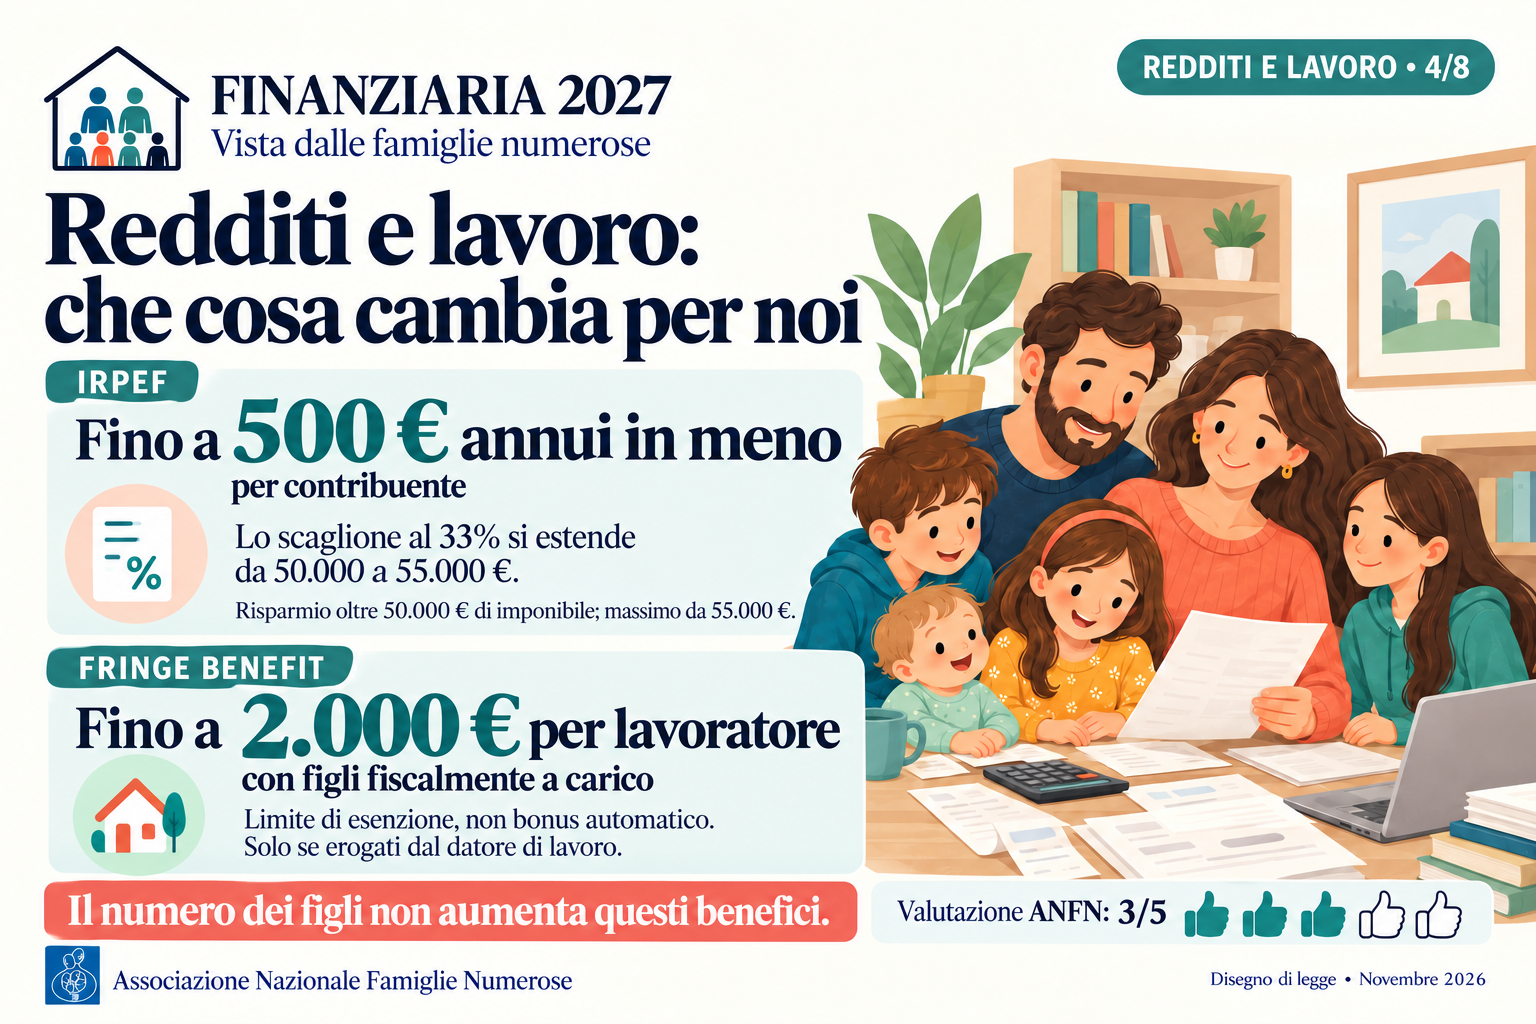
La quota di reddito tra 50.000 e 55.000 euro, oggi soggetta al 43%, verrebbe quindi tassata al 33%: dieci punti percentuali in meno, con un risparmio sull’IRPEF lorda fino a 500 euro annui per contribuente.
| Reddito imponibile annuo | Risparmio dovuto all’estensione dello scaglione |
| Fino a 50.000 euro | 0 euro |
| 52.000 euro | 200 euro |
| 55.000 euro o più | 500 euro |
Esempi riferiti alla sola estensione dello scaglione dal 33% fino a 55.000 euro, a parità delle altre condizioni.
Ogni aliquota si applica soltanto alla quota compresa nello scaglione. L’imposta effettivamente dovuta dipende anche dalle detrazioni e dalle altre regole fiscali applicabili.
- Aumenti e indennità. Per i dipendenti privati è prevista un’imposta sostitutiva del 5% sugli incrementi da rinnovi contrattuali corrisposti nel 2027 che rispettano le condizioni della norma, con reddito da lavoro dipendente 2026 fino a 33.000 euro.
Per maggiorazioni e indennità ammesse del lavoro notturno, festivo e a turni è prevista un’imposta sostitutiva del 15%, su un massimo di 1.500 euro annui, con reddito da lavoro dipendente dell’anno precedente fino a 40.000 euro. Turismo, ricettività e settore termale hanno la proroga delle agevolazioni specifiche richiamate per il periodo gennaio–settembre 2027. Le aliquote ridotte non riguardano l’intero stipendio.
- Giovani lavoratori. Per i dipendenti privati nati dal 1° gennaio 1998, con reddito da lavoro dipendente 2027 fino a 28.000 euro, è prevista un’imposta dell’1% sull’incremento agevolabile fino a 2.500 euro. Il confronto con l’anno precedente considera i giorni lavorati. Sono previste incompatibilità con altre agevolazioni e la scelta della tassazione ordinaria.
- Fringe benefit. Per il 2027 il limite esente è di 1.000 euro, elevato a 2.000 euro per chi ha figli fiscalmente a carico oppure meno di 31 anni. Comprende beni e servizi e somme erogate o rimborsate per acqua, luce, gas, affitto dell’abitazione principale e interessi sul relativo mutuo. Non è un bonus automatico: occorre che il datore di lavoro riconosca i benefici.
- Assunzioni. Sono prorogati al 2027 gli incentivi richiamati per assunzioni e trasformazioni a tempo indeterminato. Per le nuove assunzioni ammesse alla maggiorazione del costo deducibile, il coefficiente è portato all’80% per le lavoratrici madri e al 40% per i giovani sotto i 36 anni. Il vantaggio è del datore e non equivale a un aumento di stipendio di pari percentuale.
- Autonomi e partecipazione dei lavoratori. Per il forfettario, la soglia di ricavi o compensi ai fini delle imposte sui redditi sale a 100.000 euro. Sono distinte le soglie di uscita immediata: 115.000 euro ai fini delle imposte sui redditi e 100.000 euro per l’IVA. Restano gli altri requisiti.
Per dividendi da azioni assegnate in sostituzione di premi di risultato è prevista l’esenzione dalle imposte sul 50% dei dividendi, entro l’importo di 1.500 euro annui individuato dalla norma.
Cosa cambia per noi
Meno IRPEF per chi supera i 50.000 euro di reddito imponibile. L’estensione dello scaglione al 33% fino a 55.000 euro può produrre un risparmio crescente, fino a 500 euro annui per contribuente. Per esempio, con 52.000 euro imponibili il risparmio è di 200 euro; da 55.000 euro raggiunge i 500 euro. Questa specifica modifica non produce vantaggi per chi rimane entro i 50.000 euro.
Il beneficio è individuale: se entrambi i genitori hanno un reddito imponibile di almeno 55.000 euro, il risparmio complessivo può arrivare a 1.000 euro annui. L’importo non aumenta con il numero dei figli.
Una busta paga più favorevole in alcune situazioni. Le imposte ridotte sugli aumenti contrattuali e sulle indennità possono lasciare più risorse disponibili, se si rispettano i requisiti. Riguardano però determinate componenti della retribuzione, non l’intero stipendio.
Il welfare aziendale può aiutare con le spese quotidiane. I fringe benefit possono sostenere bollette, affitto e interessi sul mutuo dell’abitazione principale. I 2.000 euro sono però un limite di esenzione per lavoratore, non un contributo automatico né un importo per figlio: chi ha quattro figli ha lo stesso tetto di chi ne ha uno. Se entrambi i genitori ricevono i benefici e soddisfano i requisiti, ciascuno può utilizzare il proprio limite individuale.
Opportunità anche per i figli lavoratori e per le madri che cercano occupazione. La tassazione all’1% per i giovani riguarda soltanto una quota dell’incremento di reddito e va confrontata con le altre agevolazioni alle quali si rinuncia. Gli incentivi alle assunzioni possono favorire l’ingresso o il rientro nel lavoro, ma il vantaggio familiare si realizza quando diventano opportunità concrete.
Il numero dei figli resta poco considerato nelle misure descritte. Aliquote IRPEF e soglie reddituali non cambiano con la composizione familiare; per il limite maggiorato dei fringe benefit basta un figlio a carico. Il risparmio dipende quindi soprattutto dal reddito e dalla posizione lavorativa dei singoli componenti, mentre le spese da sostenere crescono con la famiglia.
Il commento Anfn
Valutiamo positivamente gli interventi che alleggeriscono la tassazione del lavoro e favoriscono l’occupazione di madri e giovani. Anche il welfare aziendale può contribuire alle spese quotidiane.
Resta il limite di un’impostazione prevalentemente individuale. Lo stesso reddito sostiene condizioni diverse se mantiene una persona oppure una famiglia con quattro o cinque figli. Il tetto dei fringe benefit, identico con uno o cinque figli, mostra questo limite; la sua fruizione dipende inoltre dal datore di lavoro.
Chiediamo che il numero dei figli abbia maggiore peso nelle politiche fiscali e nel welfare aziendale, con benefici proporzionati ai carichi e strumenti accessibili anche ai redditi bassi.
La valutazione Anfn: — 3 su 5
Un aiuto al reddito e al lavoro. Da rafforzare il riconoscimento di quante persone vivono con quel reddito e delle maggiori spese per crescere più figli.
Disegno legge di bilancio 2027
Gli altri articoli collegati:
- Finanziaria 2027: che cosa cambia per chi ha tanti figli?
- Muoversi con tanti figli.
- Accogliere un figlio e conciliare famiglia e lavoro.
- Abitare e sostenere le spese della casa.
- Studiare e crescere.
- Curare e prendersi cura.
- Gioco d’azzardo: che cosa cambia per le famiglie.
- Tutelare i minori nelle situazioni di fragilità.
- Finanziaria 2027: passi avanti per le famiglie numerose, ma manca ancora una legge dedicata.