
Mutui, acquisto della prima casa, affitti e miglioramento dell’abitazione — articoli 2, 4, 5 e 41
Che cosa prevede
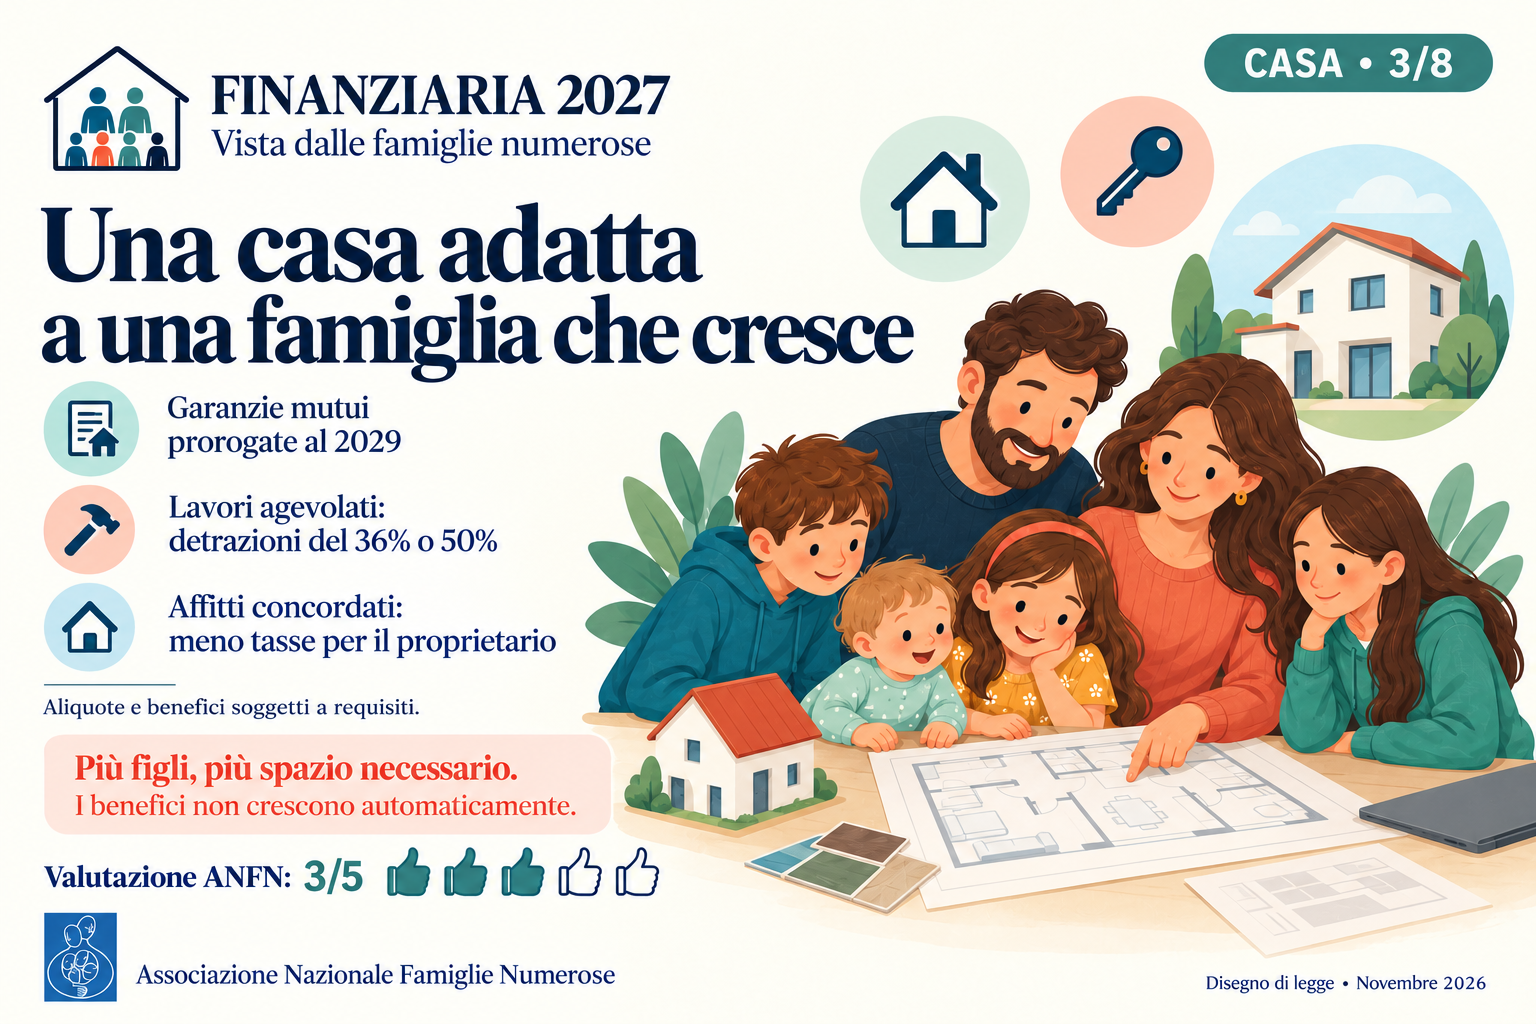
- Mutui prima casa. Il testo proroga fino al 31 dicembre 2029 le disposizioni di accesso agevolato al Fondo di garanzia prima casa, comprese quelle dedicate alle famiglie numerose, e aggiunge 200 milioni per ciascuno degli anni 2028 e 2029. La garanzia sostiene l’accesso al mutuo: non è un contributo per le rate e non comporta l’approvazione automatica del finanziamento.
- Acquisto della prima casa. Il termine per trasferire la residenza nel Comune dell’immobile passa da 18 mesi a due anni. Viene portato a due anni anche il termine di riacquisto rilevante per evitare la perdita delle agevolazioni in caso di vendita anticipata, alle condizioni previste. Sono adeguate le regole sul credito d’imposta per il riacquisto. Le nuove disposizioni si applicano anche alle operazioni precedenti se i vecchi termini non sono ancora scaduti all’entrata in vigore della legge.
- Affitti a canone concordato. Per i nuovi contratti stipulati nel 2027 è prevista una cedolare secca al 5%, ridotta all’1% se l’inquilino ha meno di 36 anni alla stipula. Le aliquote riguardano i canoni del 2027–2031, secondo condizioni ed esclusioni della norma. Il vantaggio spetta al proprietario: non è un rimborso per l’inquilino e non impone una riduzione dell’affitto.
- Ristrutturazioni, sicurezza ed efficienza energetica. Per le spese del 2027 sono previste detrazioni per recupero edilizio, interventi antisismici e riqualificazione energetica.
| Situazione | Detrazione prevista |
| Aliquota generale | 36% |
| Abitazione principale, per spese del proprietario o titolare di diritto reale | 50% |
Requisiti e limiti dipendono dall’intervento. Per recupero edilizio e interventi antisismici il limite è di 96.000 euro per unità immobiliare. Per la riqualificazione energetica sono previste regole specifiche anche per i condomìni. Sono escluse le sostituzioni con caldaie uniche alimentate a combustibili fossili.
- Mobili ed elettrodomestici. Per arredi dell’immobile ristrutturato è prevista una detrazione del 50% su un massimo di 5.000 euro di mobili, in dieci anni e alle condizioni indicate. Il fondo per il contributo all’acquisto di elettrodomestici è rifinanziato con 50 milioni per il 2027; criteri, modalità e termini saranno definiti da un decreto.
Cosa cambia per noi
La proroga delle garanzie interessa anche le famiglie numerose con i requisiti, ma rimane necessaria la valutazione bancaria della capacità di rimborso. I termini più lunghi possono aiutare a coordinare acquisto, trasferimento e riacquisto, passaggi impegnativi quando ci sono molti figli.
La tassazione ridotta può rendere più convenienti gli affitti a canone concordato per i proprietari, soprattutto con inquilini giovani. Per la famiglia inquilina il beneficio è indiretto.
Le detrazioni aiutano a migliorare la casa, ma richiedono spese da anticipare e un’imposta disponibile dalla quale detrarre le quote. 20.000 euro di lavori ammessi al 50% corrispondono a 10.000 euro di detrazione complessiva, secondo la ripartizione prevista, non a un rimborso immediato.
Tra queste misure, le garanzie sui mutui comprendono disposizioni dedicate alle famiglie numerose. Le altre aliquote e i massimali descritti non aumentano automaticamente con il numero dei figli.
Il commento Anfn
La casa è una condizione essenziale per accogliere e crescere i figli. Valutiamo positivamente la proroga delle garanzie sui mutui e le agevolazioni per sicurezza ed efficienza.
Resta poco riconosciuto il bisogno di spazi adeguati al numero dei componenti. Una famiglia numerosa affronta spesso costi maggiori per acquistare, affittare o adattare la casa, mentre gran parte dei benefici non cresce con i figli.
Le garanzie pubbliche non risolvono da sole le difficoltà nella valutazione della capacità di rimborso. Le detrazioni richiedono risorse da anticipare e un’imposta sufficiente; la cedolare secca ridotta avvantaggia il proprietario senza garantire affitti più bassi.
Chiediamo politiche abitative che tengano conto della composizione familiare, anche per chi ha redditi contenuti e molti figli. Rimane l’ostacolo segnalato dalle famiglie nei casi in cui le banche non riconoscono l’AUU tra le entrate e, al contempo, riducono per ogni figlio il reddito disponibile calcolato per il pagamento della rata.
La valutazione Anfn: — 3 su 5
Strumenti utili per acquistare e migliorare la casa. Da rafforzare il legame tra sostegno abitativo, numero dei figli e concreta possibilità di accedere ai benefici.
Disegno legge di bilancio 2027
Gli altri articoli collegati:
- Finanziaria 2027: che cosa cambia per chi ha tanti figli?
- Muoversi con tanti figli.
- Accogliere un figlio e conciliare famiglia e lavoro.
- Redditi, tasse e lavoro.
- Studiare e crescere.
- Curare e prendersi cura.
- Gioco d’azzardo: che cosa cambia per le famiglie.
- Tutelare i minori nelle situazioni di fragilità.
- Finanziaria 2027: passi avanti per le famiglie numerose, ma manca ancora una legge dedicata.