
Parte 2: ISEE
In questo secondo articolo esamineremo le numerose storture dell’ISEE, denunciate da Anfn sin dalla sua nascita, ma alle quali nessun Governo ha finora posto rimedio. Al termine presenteremo una proposta di modifica di questo strumento, introdotto alla fine del secolo scorso e non più al passo dei tempi, con l’auspicio che questo Governo possa avviare l’iter per una sua profonda revisione.
L’ISEE è l’indicatore che serve per valutare e confrontare la situazione economica dei nuclei familiari che intendono richiedere una prestazione sociale agevolata. L’accesso a queste prestazioni, infatti, così come ai servizi di pubblica utilità a condizioni agevolate (telefono fisso, luce, gas, ecc.), è legato al possesso di determinati requisiti soggettivi e alla situazione economica della famiglia.
Introdotto con il Decreto Legislativo n. 109 del 31 marzo 1998, nasce come strumento volto a determinare in modo equo la partecipazione al costo delle prestazioni sociali e sociosanitarie dei residenti.
Per capire se, a distanza di più di 26 anni dalla sua nascita, possiamo definire l’ISEE uno strumento equo ed efficace, ci affidiamo ad alcune domande, le cui risposte rappresentano i limiti sui quali è necessario intervenire:
- l’ISEE misura effettivamente il reddito disponibile familiare?
No, perché considera i redditi lordi, comprese le tasse, che vengono quindi considerate ricchezza ma che non sono disponibili per il nucleo familiare. È una palese discriminazione verso chi paga regolarmente le imposte.
- l’ISEE misura effettivamente il patrimonio mobiliare disponibile?
In economia il patrimonio è costituito dalla somma dei beni (attivo) al netto dei debiti (passivo). L’ISEE invece considera nell’attivo tutti i beni mobili ed immobili, ma non considera in alcun modo i debiti, ad eccezione del solo mutuo per la prima casa. Altri mutui diversi dall’acquisto della prima casa, prestiti personali, scoperti di conto e cessioni del quinto non sono considerati ai fini ISEE.
- l’ISEE misura effettivamente il patrimonio immobiliare disponibile?
Le valutazioni del patrimonio immobiliare sono determinate dall’art. 5 commi 2 3 del DPCM 159/2013. Pur con le franchigie previste, le decurtazioni del mutuo prima casa sul valore IMU e la percentuale applicata per la determinazione del valore, di fatto l’ISEE è una vera e propria “patrimoniale” in particolar modo “patrimoniale dei poveri” Questo dato di “ricchezza” non può essere considerato nel calcolo della “capacità contributiva “ (art. 53 Costituzione Italiana). Inoltre, la valutazione dell’immobile assunta con le nuove disposizioni legate al fattore “green” modificano significativamente i valori immobiliari e quindi di mercato. Anche la presenza di immobile avuti in eredità dai genitori innalza il valore ISEE in maniera ancor maggiore perché considerata seconde case.
- l’ISEE tiene adeguatamente conto dei carichi familiari?
Le scale di equivalenza (vedi tabella) sono state calcolate in base ai costi di mantenimento di un figlio, vale a dire ai costi essenziali per la crescita (alimentari, vestiario, alloggio e salute), ma non considerano quelli di accrescimento (socialità, istruzione, intrattenimento, cultura, sport, etc.). Il risultato è che i figli, in particolare quelli successivi al primo, vengono sempre più penalizzati, come evidenziato dal confronto con le scale di equivalenza utilizzata in Francia con il Quoziente Familiare, dove invece i figli successivi al secondo vengono premiati:

- In quanti altri paesi al mondo viene utilizzato l’ISEE?
l’Italia è l’unico paese al mondo che utilizza l’ISEE. Se in più di vent’anni di applicazione questo strumento non è stato ‘copiato’ da altre nazioni, potrebbe sorgere qualche dubbio sulla sua efficacia.
- Perchè gli altri paesi non utilizzano l’ISEE?
Tra i tanti motivi, ne elenchiamo due:
– molte nazioni hanno una imposta patrimoniale, con cui di fatto ‘svincolano’ la componente patrimoniale rispetto alle prestazioni fiscali, tariffarie e agevolative. In Italia l’ISEE è diventata di fatto una patrimoniale, che però grava quasi esclusivamente sulle prestazioni a favore delle famiglie e dei figli;
– negli altri Paesi non esiste l’evasione fiscale che è presente in Italia. L’ISEE è nato anche come strumento di contrasto all’economia sommersa, ma in questo modo penalizza anche chi le tasse le ha sempre regolarmente pagate.
- l’ISEE fotografa una situazione aggiornata?
Il calcolo dell’Isee viene fatto sulla base dei redditi e dei patrimoni dei due anni precedenti. Di conseguenza, per il calcolo dell’Isee 2024 si deve fare riferimento al 2022. Questo ovviamente genera delle possibili storture, in senso favorevole o sfavorevole, che possono essere mitigate con l’ISEE corrente, ma solo in presenza di particolari condizioni.
- Le coppie sposate o conviventi sono avvantaggiate rispetto alle coppie separate o non conviventi?
No, al contrario sono penalizzate perché devono cumulare i redditi e il patrimonio. Se le coppie non conviventi hanno dei figli, vige il principio dell’attrazione ai fini dell’ISEE del reddito e del patrimonio dell’altro genitore che ha riconosciuto il/i figli.
- l’ISEE è gratuito per la comunità?
Per ogni ISEE compilato lo Stato riconosce ai CAF i seguenti compensi (convenzione 2024-2025):
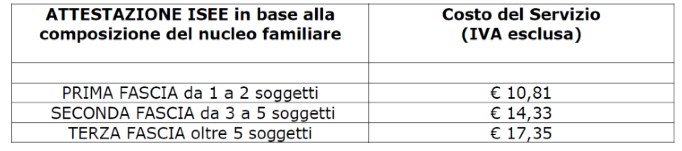
Nel 2023 sono state presentate 10,8mln. di DSU (Dichiarazioni Sostitutive Uniche), come rilevato sul sito INPS.
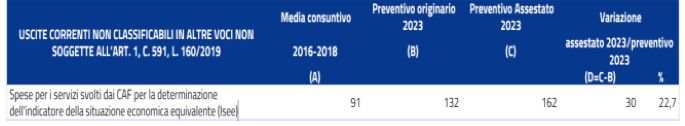
A fronte dei 132mln. previsti nel bilancio di previsione 2023, l’esborso effettivo è stato superiore di ben 30 mln. (162mln.). (vedi nota di assestamento 2023 pag. 35).
A questo bisogna necessariamente aggiungere i ‘costi tempo’ dei cittadini necessari alla compilazione dell’isee, rispetto a quelle che possiamo identificare come le 3 principali fasi necessarie allo scopo:
– recupero documentazione reddituale e patrimoniale
– consegna al CAF per il calcolo
– successivo ritorno al CAF per le firme e restituzione della DSU.
Ipotizzando una media di 1 ora e mezza, comprensiva anche del tempo necessario per raggiungere il CAF, possiamo identificare un costo aggiuntivo di oltre 10 milioni di ore spese dai cittadini per la compilazione dell’ISEE. Considerando un costo/ora medio di 10 euro, c’è un costo fittizio per lo Stato di ulteriori 100mln. di euro.
- I parlamentari fanno l’ISEE?
Purtroppo non abbiamo un dato oggettivo, ma una sensazione, nata dai numerosi incontri che abbiamo avuto con i politici. La stragrande maggioranza dei parlamentari non fa l’ISEE, e non conosce quindi le problematiche collegate alla sua compilazione. Ma il problema non è questo… molti parlamentari infatti non conoscono o conoscono solo superficialmente l’ISEE. Il caso più emblematico è stato, diversi anni fa, quando noi di Anfn abbiamo dovuto spiegare l’ISEE ad un Ministro…
- Quando viene utilizzato l’ISEE?
L’ISEE è nato come strumento per l’accesso a prestazioni sociali di carattere assistenziale, ma è stato poi esteso a tutte le prestazioni che hanno per oggetto la famiglia ed i figli. La giustificazione principale è quella di evitare la concessione di agevolazioni ai figli di famiglie benestanti, ma questa risposta stride con la miriade di altre agevolazioni di cui le famiglie più ricche e benestanti del nostro paese possono agevolmente usufruire senza produrre l’ISEE. Perchè per le politiche che riguardano famiglie e figli, ISEE SI’, e per tutte le altre politiche, ISEE NO?
ELENCHI AGEVOLAZIONI (ATTUALI E PASSATE) CONCESSE SENZA ISEE:
– Bonus biciclette
– Bonus monopattino
– Bonus verde e giardini
– Bonus mobili
– Bonus elettrodomestici
– Bonus carta del merito
– Bonus caldaie
– Superbonus 110 per cento
– Bonus ristrutturazione
– Bonus facciate
– Bonus idrico
– Bonus acqua potabile
– Sisma bonus
– Bonus restauro
– Bonus condizionatori
– Bonus pubblicità
– Bonus auto
– Bonus moto e scooter
– Bonus trasporti pubblici
– Bonus colonnine veicoli
– Bonus carta docenti
– Bonus TV
– Bonus POS
– Bonus beni strumentali per partite IVA e forfettari
– Detrazioni erogazioni a favore dei partiti e movimenti politici
- L’utilizzo dell’ISEE è funzionale alla determinazione dell’importo dell’assegno unico universale?
La maggior parte delle situazioni in cui le famiglie ci rimettono con l’AUU rispetto agli assegni familiari e alle detrazioni IRPEF per figli a carico, è dovuta proprio alla introduzione dell’ISEE. Essere proprietari della casa di abitazione o avere qualche risparmio da parte per i figli, è la principale causa per cui alcune famiglie subiscono una penalizzazione rispetto alla situazione precedente.
L’ISEE inoltre rappresenta la principale motivazione per cui più di un terzo delle famiglie finora non ha ancora fatto richiesta dell’AUU.
L’utilizzo dell’indicatore ISEE completo nella determinazione dell’Assegno Unico Universale, riconduce questo importante strumento a “misura di politica assistenziale” e non “politica familiare” (come specificato chiaramente dal Ministero del Lavoro e delle Politiche Sociali).
- L’Assegno Unico Universale incide sul calcolo della DSU, e quindi anche dell’ISEE?
Sì. l’AUU va ad aumentare il reddito familiare dell’ISEE ordinario, ad eccezione dell’ISEE di prestazione utilizzato specificatamente per il calcolo dell’assegno Unico. In sostanza: l’AUU non viene considerato ai fini dell’ISEE utilizzato per il calcolo dell’assegno stesso, mentre invece viene utilizzato in tutti gli altri casi.
Questo avviene anche per tutti gli altri casi di ISEE di prestazione, come, ad esempio, per le borse di studio.
Con questo meccanismo, lo Stato da una parte ti da, ma dall’altro lo riprende…
- Che effetto ha l’ISEE sul risparmio?
Come evidenziato precedentemente, il risparmio risulta fortemente penalizzato con l’ISEE. E’ prevista una franchigia sul patrimonio mobiliare, pari a soli 6.000 euro, accresciuta di 2.000 euro per ogni componente il nucleo familiare, fino ad un massimo di 10.000 euro. Equivale quindi ad un nucleo di massimo 3 componenti. Per le famiglie con più di un figlio, quindi, la penalizzazione è più che evidente. Questa norma può indurre alla “evasione ai fini ISEE” ovvero in presenza di risparmi correnti si richiede assegno circolare intestato a persona di fiducia (l’assegno circolare vale 3 anni) e di fatto si azzera il valore mobiliare sui depositi correnti modificando al ribasso l’indicatore ISEE e permettendo l’accesso a prestazioni assistenziali agevolate.
- Il lavoro in generale, e quello regolare in particolare, viene agevolato?
I redditi da lavoro, peraltro al lordo delle imposte, vengono computati ai fini ISEE. In taluni casi, può risultare più conveniente non lavorare, o peggio ancora lavorare in nero, in modo da rientrare nelle soglie ISEE che consentono di utilizzare determinati benefici. Se è vera la critica che viene mossa al Quoziente Familiare, ossia che disincentiva il lavoro femminile, allora l’ISEE ha effetti ben peggiori sul mondo del lavoro.
- L’abitazione di proprietà o in affitto viene tutelata dall’ISEE?
Per l’abitazione di proprietà è prevista una franchigia di 52.000 euro, incrementata di 2.500 euro per ciascun figlio oltre il secondo. Il valore dell’abitazione eccedente la franchigia si conta in misura di due terzi della parte eccedente. La franchigia contribuisce a ridurre il peso della casa di abitazione, ma gli incrementi per i figli, peraltro riconosciuti solo dal terzo in poi, appaiono inadeguati.
Analoga considerazione va estesa per la detrazione prevista per le abitazioni in locazione, pari a 7.000 euro incrementati di 500 euro per ogni figlio successivo al secondo.
- I titoli di Stato sono esenti ai fini del calcolo della DSU?
Sì. La legge di bilancio 2024 ha previsto l’esclusione dal calcolo dell’ISEE, fino a un valore complessivo di 50mila euro, dei titoli di Stato e dei prodotti finanziari di raccolta del risparmio con obbligo di rimborso assistito dalla garanzia dello Stato. L’INPS, con il messaggio 12 gennaio 2024, n. 165, chiarisce che l’entrata in vigore di questa disposizione non è immediata essendo subordinata all’approvazione delle modifiche al regolamento sulla disciplina dell’ISEE.
La norma, che trova giustificazione nella necessità di sostenere la sottoscrizione dei titoli di debito pubblico italiani, evidenzia il limite per cui l’ISEE non viene più visto come uno strumento di equità, motivo per cui è nato, ma piuttosto di riduzione della spesa pubblica e di sostegno ad altre finalità, come, appunto, la sottoscrizione dei Titoli di Stato.
COME INTERVENIRE PER MIGLIORARE L’ISEE?
Come si può evincere dai punti precedentemente descritti, l’ISEE attuale risulta uno strumento con numerosi limiti e alcune rilevanti iniquità. Alla fine degli anni ‘90, quando è nato l’ISEE, esistevano ancora i telefoni a rotella. Mentre la comunicazione si è evoluta attraverso i cellulari prima e gli smartphone poi, attraverso il passaggio dal sistema analogico a quello digitale, l’ISEE è come se fosse rimasto ancora fermo al sistema analogico, con il telefono a rotella.
Risulta oggi uno strumento superato, rigido, per nulla adeguato alla evoluzione ed ai nuovi bisogni della società, delle famiglie e dei cittadini.
E’ quindi necessaria una riforma drastica e sostanziale. E’ come il tetto di una casa che continua a dare problemi. Ormai non bastano più i rabberci e le pezze per coprire le falle. E’ necessario un intervento drastico: il tetto va rimosso e ricostruito secondo i nuovi criteri tecnologici e ambientali e con soluzioni innovative. Così deve essere fatto per l’ISEE.
Ma quali sarebbero i punti principali di questa riforma? Oltre a risolvere le problematiche precedentemente descritte, elenchiamo le seguenti:
- Duplicazione dell’ISEE: vecchio e nuovo ISEE;
- Vecchio ISEE, opportunamente rivisto, da utilizzare limitatamente alle sole politiche assistenziali di contrasto alla povertà, e non per le politiche familiari;
- Nuovo ISEE, finalizzato alle politiche familiari, come ad esempio l’Assegno Unico Universale, in cui la parte patrimoniale sia significativamente ridotta, se non eliminata. Il MLPS – come sopra riportato – definisce AUU prestazione di natura assistenziale universale, di carattere non contributivo, a carico della fiscalità generale. Proprio per questo la riduzione della selettività è indispensabile per portare AUU, con i correttivi relativi alla cancellazione della riduzione del 50% dai 18 ai 21 anni dei figli e alla estensione temporale fino al termine degli studi accademici o formativi, a vera prestazione di politica familiare.
- Entrambi gli strumenti (vecchio e nuovo ISEE) caratterizzati dalla modulabilità, ossia dalla possibilità, da parte dell’ente che lo utilizza, di poter modificare scale di equivalenza, franchigie, nonché elementi specifici reddituali e patrimoniali, in modo da poterlo adeguare alle finalità del servizio erogato. A titolo esemplificativo, eliminazione dell’Assegno Unico Universale dal calcolo della DSU e quindi dell’ISEE;
- Estensione dell’utilizzo del Nuovo ISEE a tutti gli interventi effettuati dallo Stato ai cittadini (vedi precedente elenco bonus attualmente esclusi dall’ISEE);
- Obbligo di presentare la DSU, con tutti gli elementi necessari per il calcolo di nuovo e vecchio ISEE, contestualmente alla dichiarazione dei redditi;
- Modifica delle scale di equivalenza che:
– tenga conto dei costi di accrescimento dei figli
– sia crescente rispetto al numero dei figli
– consideri maggiormente alcuni aspetti qualitativi della famiglia (es.: presenza di disabili o di gemelli);
- Estensione delle scale di equivalenza anche ai figli concepiti, sulla base di apposita certificazione medica;
- Utilizzo dei redditi al netto della imposte pagate;
- Riconoscimento al fine della riduzione del patrimonio di tutti i finanziamenti in essere (mutui, prestiti personali, affidamenti in conto corrente);
- Riconoscimento per ogni figlio di una franchigia sui beni mobiliari, senza tetti massimi familiari;
- Utilizzo solo dei dati di giacenza media, ed eliminazione dell’utilizzo dei dati puntuali se superiori alla giacenza media;
- Eliminazione ai fini ISEE della prima casa di abitazione; in alternativa, incremento della franchigia, attualmente pari a 52.000 euro, con incremento di un ulteriore importo per ogni figlio, senza tetti massimi familiari;
- Assegnazione automatica dell’ISEE da parte dell’INPS, sulla base delle banche dati già disponibili. e con riferimento ai redditi dell’anno precedente e non dei due anni precedenti. Quello che si cerca di rimarcare è proprio l’abbreviazione delle tempistiche e ulteriore semplificazione, date le informazioni già in possesso alla Pubblica Amministrazione.
La semplificazione che si propone è il superamento della elaborazione da parte dei contribuenti (e per essi degli studi commerciali tributari) della Certificazione Unica per i dipendenti e professionisti. Come già avviene per la fatturazione elettronica, i dati delle elaborazioni dei cedolini paga e delle ritenute di lavoro autonomo potrebbero essere trasmessi mensilmente in via telematica all’Agenzia delle Entrate e Ministero del Lavoro.
A questo punto l’Agenzia delle Entrate renderà disponibile nel Cassetto Fiscale del contribuente, e quindi nell’APP IO, il documento annuale (che potrà chiamarsi sempre Certificazione Unica tenendo altresì presente che i cedolini paga del mese di dicembre di ogni anno contengono già gran parte delle operazioni di conguaglio) i cui dati confluiranno automaticamente nella dichiarazione dei redditi precompilata.
Applicando questa modalità operativa, sarà possibile anticipare la compilazione – e quindi – la scadenza della Dichiarazione Redditi, e contestualmente procedere alla compilazione della DSU precompilata per l’emissione della attestazione ISEE che si allineerà in tutto ai dati dell’anno precedente.
La trasmissione telematica mensile dei cedolini paga, consentirà anche un tempestivo controllo da parte degli Enti preposti quali Ispettorato del Lavoro, Inps, Inail, sulla regolarità formale delle retribuzioni e quindi poter intervenire in via “preventiva” su situazioni critiche.
- Ricorso ai CAF solo per eventuali richieste di integrazioni o modifiche;
- Inserimento nel patrimonio di autovetture, motoveicoli, natanti utilizzati dai componenti del nucleo familiare (anche se intestati ad aziende o società di leasing o di noleggio) al netto di franchigie che considerino:
– l’anno di immatricolazione
– il numero dei componenti il nucleo familiare;
Aggiornamento della DSU a partire dalla disponibilità dei 730/Mod. Unico dei componenti il nucleo familiare.
Nell’auspicabile processo di revisione dell’ISEE, sarà fondamentale il coinvolgimento e l’ascolto delle famiglie, attraverso la partecipazione dell’associazionismo familiare.
a cura della Direzione Politica Anfn
Scarica la versione completa del documento: ISEE – A cura della Direzione Politica Anfn
Nel prossimo articolo presenteremo gli interventi di carattere generale, rivolti quindi a tutte le famiglie con figli, proposti dalla Associazione Nazionale Famiglie Numerose.
Leggi gli altri articoli relativi a “Le proposte di Anfn per la legge di bilancio 2025:
Le proposte Anfn per la legge di bilancio 2025: Introduzione